Prime Video chiude il terzo trimestre del 2026 ancora davanti a Netflix nell’interesse degli utenti italiani monitorati da JustWatch, ma il dato più significativo arriva qualche posizione più indietro: mentre i due giganti perdono entrambi tre punti percentuali rispetto a un anno fa, NOW sale fino al 9% e diventa una delle piattaforme che stanno guadagnando più terreno nel mercato italiano. Tra luglio e settembre il servizio Amazon mantiene il primo posto con il 23%, Netflix segue praticamente appaiata al 22% e Disney+ completa il podio con il 17%. Dietro le tre piattaforme dominanti, però, il panorama sta cambiando rapidamente: Apple TV raggiunge il 7%, Paramount+ il 6%, Infinity il 5% e HBO Max il 4%, mentre TIMVISION e Discovery+ raccolgono il 2% ciascuna. È la fotografia di uno streaming italiano sempre meno concentrato intorno a due soli nomi e nel quale gli spettatori sembrano distribuire l’attenzione su un numero crescente di servizi.
Prima di leggere questi numeri come una classifica degli abbonamenti è però necessario comprenderne la natura. JustWatch costruisce le proprie quote sulla base dell’attività degli utenti della propria piattaforma: vengono considerati, tra gli altri segnali, i clic verso le offerte dei servizi streaming, i contenuti inseriti nelle watchlist, l’utilizzo dei filtri e i titoli segnati come già visti. Il 23% di Prime Video non significa quindi che il 23% degli abbonamenti streaming italiani appartenga ad Amazon, così come il 22% di Netflix non coincide con la sua penetrazione effettiva nelle famiglie. Il campione italiano utilizzato per queste analisi comprende circa 2,2 milioni di utenti mensili di JustWatch e rappresenta soprattutto un indicatore molto utile dell’interesse generato dai cataloghi e dalle piattaforme.
Prime Video e Netflix restano davanti, ma il loro vantaggio si sta consumando
La distanza tra Amazon e Netflix continua a essere minima. Prime Video conserva il 23% e Netflix rimane al 22%, appena un punto più indietro, replicando sostanzialmente l’equilibrio già osservato nel secondo trimestre. Tra aprile e giugno le due piattaforme occupavano infatti esattamente le stesse posizioni con le stesse percentuali, mentre Disney+ si trovava allora al 18%. A cambiare è soprattutto la prospettiva annuale: Prime Video era al 26% e Netflix al 25%, dunque entrambe hanno lasciato sul terreno tre punti nell’arco di dodici mesi.
Non significa necessariamente che Amazon e Netflix abbiano perso milioni di abbonati. È più corretto leggere il dato come una diminuzione della quota relativa di attenzione dentro un mercato nel quale altri operatori stanno diventando più competitivi. La conferma arriva anche confrontando JustWatch con rilevazioni costruite attraverso metodologie differenti. AGCOM, ad esempio, misurava a marzo 2026 9,3 milioni di utenti unici per Netflix e 7,4 milioni per Prime Video, con entrambi i servizi in crescita rispetto all'anno precedente. Altre stime di settembre attribuivano invece ad Amazon circa 11 milioni di sottoscrizioni Prime Video, includendo però anche clienti che acquistano Amazon Prime principalmente per servizi diversi dallo streaming.
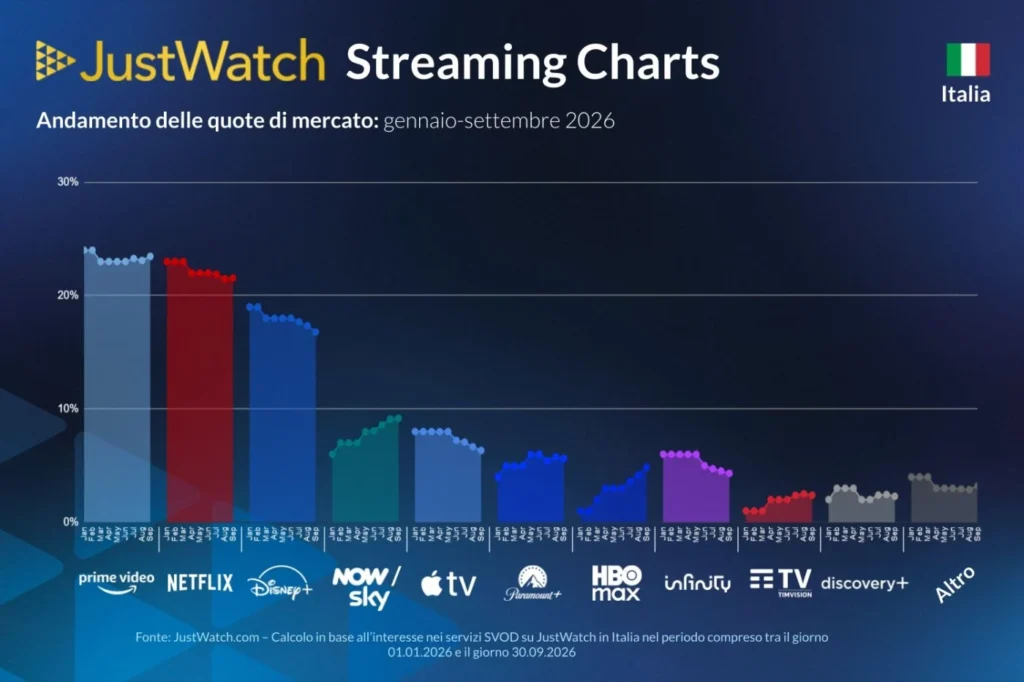
Il messaggio che emerge mettendo insieme questi indicatori è quindi più interessante del semplice “Amazon batte Netflix”. I due colossi restano enormi, ma non monopolizzano più l’attenzione come qualche anno fa. Lo spettatore italiano si muove tra servizi differenti, attiva e disattiva abbonamenti, segue singole serie e blockbuster e sempre più spesso costruisce una propria combinazione di piattaforme invece di affidarsi a un unico catalogo.
Disney+ rimane la terza forza con il 17%, anche se perde un punto rispetto al trimestre precedente. La sua posizione continua a essere sostenuta da alcuni dei marchi più potenti dell'intrattenimento mondiale, da Marvel e Star Wars a Pixar, Disney e le produzioni generaliste integrate nel servizio. Ma anche per Disney il problema diventa simile a quello dei concorrenti: possedere franchise giganteschi non garantisce più automaticamente una crescita lineare in un mercato nel quale il pubblico viene continuamente attirato da nuove offerte.
La vera sorpresa è NOW: dal 6 al 9% in dodici mesi
È quindi necessario scendere dal podio per trovare il movimento più interessante del trimestre. NOW raggiunge il 9% e guadagna tre punti percentuali rispetto all'anno precedente, quando si fermava al 6%. Già nel secondo trimestre il servizio Sky aveva raggiunto l'8%, segnalando una crescita che non sembra quindi legata a un singolo titolo o a una fiammata momentanea.
Il risultato assume un significato particolare perché NOW opera in una posizione insolita rispetto alle piattaforme nate direttamente dallo streaming. Il servizio rappresenta infatti l'accesso via internet all'offerta Sky e combina serie, cinema, intrattenimento e, attraverso pacchetti dedicati, anche sport. A questa struttura si aggiunge una programmazione capace di intercettare produzioni internazionali molto riconoscibili e numerosi titoli HBO, nonostante dal gennaio 2026 HBO Max disponga ormai di una propria presenza diretta in Italia.
Proprio questa apparente sovrapposizione rende la crescita ancora più significativa. La nascita di HBO Max avrebbe potuto ridurre drasticamente l'attrattiva di NOW presso chi utilizzava Sky soprattutto per alcune grandi serie americane. Almeno nell'indice JustWatch, invece, NOW continua a guadagnare attenzione mentre HBO Max si costruisce parallelamente una propria quota del 4%. È il segnale che l'identità del servizio non dipende più esclusivamente dalla disponibilità di un singolo marchio e che l'aggregazione di contenuti differenti può ancora rappresentare un vantaggio competitivo.
E c'è un'ulteriore chiave di lettura. Nel momento in cui gli utenti iniziano a mostrare stanchezza verso la frammentazione dello streaming, un'offerta capace di concentrare contenuti provenienti da aree diverse può tornare a essere interessante. È quasi un paradosso: lo streaming era nato per smontare i grandi pacchetti della pay TV, ma una parte del mercato sembra ora rivalutare proprio il valore dell'aggregazione.
Apple TV cresce di identità, Paramount+ supera Infinity e HBO Max si fa spazio
Sotto NOW la battaglia diventa ancora più serrata. Apple TV si porta al 7%, confermando come una strategia basata su un catalogo numericamente più ristretto possa funzionare quando l'identità editoriale è molto forte. Apple non cerca di competere con Netflix sulla quantità, ma ha progressivamente costruito un'immagine associata a produzioni originali di fascia alta e a serie capaci di mantenere una lunga vita nelle conversazioni online. In un mercato sempre più affollato, essere riconoscibili può contare quasi quanto avere migliaia di titoli.
Paramount+ raggiunge invece il 6% e precede Infinity, fermo al 5%. Anche in questo caso la disponibilità di franchise e serie fortemente identificabili continua a rappresentare uno strumento importante: Star Trek, produzioni Paramount, Showtime, Nickelodeon e le serie legate all'universo di Taylor Sheridan forniscono al servizio una base editoriale molto diversa da quella dei concorrenti.
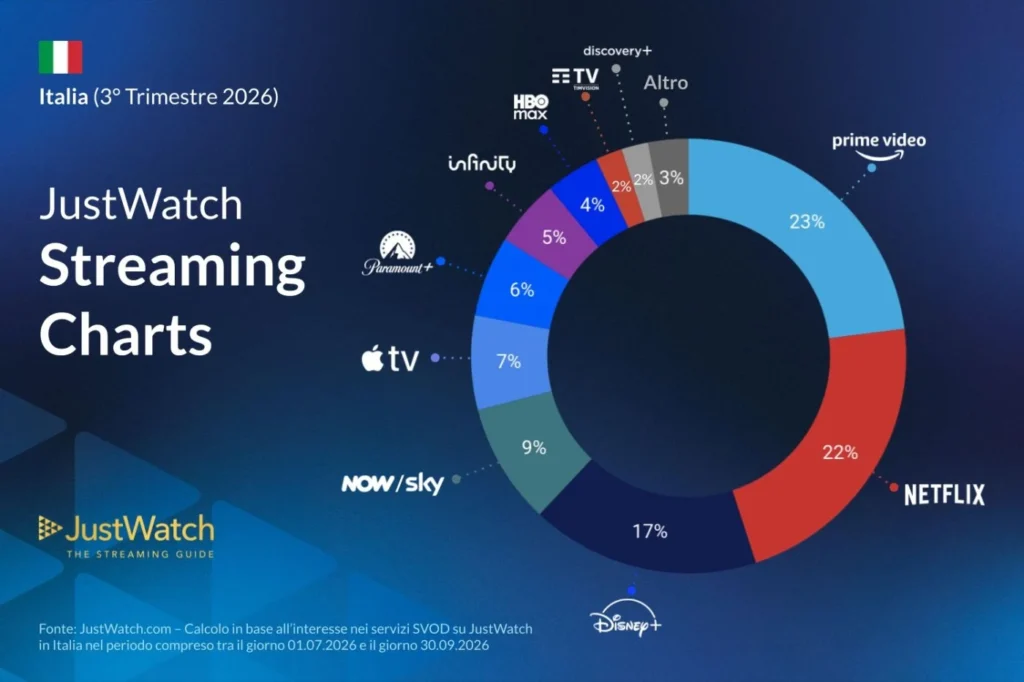
HBO Max arriva al 4% dopo meno di un anno di presenza diretta sul mercato italiano, un risultato ancora distante dai leader ma sufficientemente consistente da inserirlo già nel cuore della competizione. Il dato assume inoltre un significato completamente nuovo dopo il completamento dell'acquisizione di Warner Bros. Discovery da parte di Paramount/Skydance: la strategia annunciata dal nuovo gruppo prevede infatti, nel tempo, la convergenza dei propri servizi direct-to-consumer. Il futuro di Paramount+ e HBO Max potrebbe quindi non essere quello di concorrenti permanenti, ma di parti dello stesso ecosistema.
Discovery+ e TIMVISION rimangono entrambe al 2%, mentre l'insieme degli operatori più piccoli raccoglie il restante 3%. Percentuali apparentemente marginali ma che, sommate, raccontano proprio ciò che sta accadendo al settore: la coda dello streaming continua ad allungarsi.
Il mercato non ha più un padrone assoluto
L'aspetto probabilmente più interessante della fotografia JustWatch non è quindi chi occupa il primo posto, ma quanto sia cambiata la distribuzione dietro quel primato. Prime Video e Netflix insieme raccolgono il 45% dell'interesse misurato, una quota enorme ma inferiore a quella detenuta soltanto dodici mesi prima. Se si aggiunge Disney+, le prime tre piattaforme raggiungono il 62%; significa contemporaneamente che quasi quattro punti su dieci vengono ormai distribuiti tra tutti gli altri servizi.
È la conseguenza di un mercato entrato in una fase molto più matura. I cataloghi esclusivi si sono moltiplicati, le serie-evento sono distribuite tra operatori differenti e il pubblico ha imparato a gestire gli abbonamenti in maniera più opportunistica. Non serve necessariamente rimanere iscritti dodici mesi allo stesso servizio: si può entrare per una stagione, recuperare alcuni titoli e poi spostarsi altrove. È quella dinamica di churn che le piattaforme cercano disperatamente di ridurre attraverso piani annuali, pubblicità, eventi sportivi e produzioni distribuite lungo tutto l'anno.
La competizione si sta inoltre spostando dal semplice possesso di un catalogo alla capacità di costruire un'abitudine. Amazon parte avvantaggiata perché Prime Video vive all'interno di un ecosistema più grande, dove l'abbonamento comprende spedizioni e altri benefici. Netflix continua invece ad avere una delle identità più immediate dello streaming e una capacità straordinaria di trasformare singoli titoli in fenomeni internazionali. Disney può contare sui propri franchise. NOW unisce prodotti di natura diversa. Apple punta sulla selezione. HBO sulla percezione premium.
Non esiste più un'unica strategia vincente. Ed è probabilmente questo il vero risultato del terzo trimestre 2026. Prime Video resta davanti a tutti nell'indice di interesse JustWatch e Netflix continua a inseguirla a una sola lunghezza. Ma mentre i due giganti guardano ancora l'uno verso l'altro, dietro di loro il mercato ha iniziato a muoversi molto più velocemente.
La sorpresa si chiama NOW, ma il fenomeno è più grande di una singola piattaforma: la guerra dello streaming italiana sta diventando una guerra di molti, non più un duello tra Amazon e Netflix.